Seyahat Sigortası ile Seyahat Bütçesi Arasındaki Temel Farklar ve Doğru Tercihin Püf Noktaları
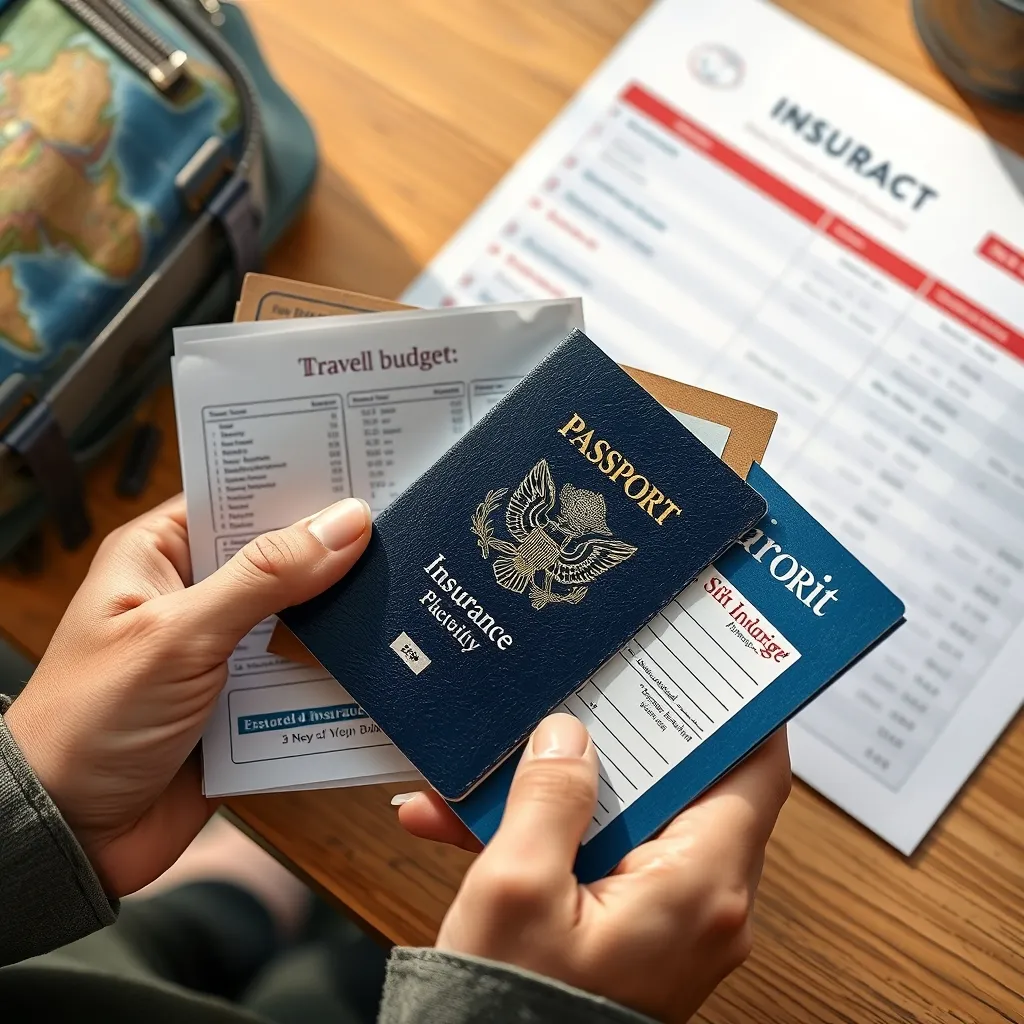
Seyahat planlarken karşınıza çıkan iki kritik kavram vardır: seyahat sigortası ve seyahat bütçesi. Her ikisi de seyahatinizin farklı boyutlarını kapsar, ancak işlevleri, kapsamları ve kullanımları bakımından temelden ayrışır. Bu yazıda, seyahat sigortası ile seyahat bütçesinin farklarını net şekilde ortaya koyup, hangi durumda hangisine öncelik vermeniz gerektiği üzerinde duracağız.
Seyahat Sigortası Nedir?
Seyahat sigortası, seyahat sırasında oluşabilecek beklenmedik sağlık sorunları, kaza, çanta kaybı ve benzeri riskleri güvence altına alan bir poliçedir. Poliçenin kapsamına bağlı olarak şunları kapsar:
- Yurt içi ve yurt dışı acil sağlık tedavisi
- Hasta nakli ve ambulans hizmetleri
- Bagaj kaybı, hasarı veya gecikmesi
- Uçuş iptalleri ve seyahat planlarının bozulması
- Üçüncü şahıslara verilen zararlar
Poliçe fiyatları, seyahat süresi, destinasyon, sigortalının yaşı ve seçilen teminatlara göre değişiklik gösterir. Örneğin, Avrupa içinde 10 günlük bir seyahat için sigortalama maliyeti 150-300 TL arasında olabilirken, Amerika gibi daha yüksek riskli bölgeler için bu rakam 400-700 TL’ye çıkabilir.
Seyahat Bütçesi Nedir?
Seyahat bütçesi, seyahatinizin tüm finansal giderlerini planladığınız, önceden belirlenen tutardır. Uçak bileti, konaklama, yeme içme, ulaşım, eğlence ve acil harcamalar gibi kalemleri içerir. Etkili bir seyahat bütçesi oluşturmanın temel adımları:
- Detaylı Harcama Planı: Ulaşım, konaklama, yemek, gezi ve alışveriş gibi kalemler ayrı ayrı hesaplanmalıdır.
- Yedek Fon Ayrımı: Beklenmedik masraflar için %10-20 oranında ek bir pay ayrılmalıdır.
- Kur ve Fiyat Araştırması: Gideceğiniz ülkenin para birimi ve güncel döviz kuru sürekli takip edilmelidir.
- Bütçenin Takibi: Harcamalar anlık olarak kaydedilip, planla karşılaştırılmalıdır.
Örnek olarak, Türkiye’den İtalya’ya 7 günlük bir gezide ortalama bütçe şu şekilde olabilir:
Uçak bileti: 1500-2500 TL
Konaklama (orta sınıf otel): 2500-3500 TL
Yeme-İçme: 1000-1500 TL
Ulaşım ve diğer harcamalar: 700-1000 TL
Toplam yaklaşık: 5700 - 8500 TL
Seyahat Sigortası ve Seyahat Bütçesi Arasındaki Farklar
| Özellik | Seyahat Sigortası | Seyahat Bütçesi |
|---|---|---|
| Amaç | Beklenmedik risklere karşı maddi güvence sağlamak | Seyahatin tüm giderlerini önceden planlayıp yönetmek |
| Kapsam | Sağlık masrafları, bagaj kaybı, iptal gibi acil durumlar | Konaklama, ulaşım, yeme içme, gezi, alışveriş gibi harcamalar |
| Gereklilik | Özellikle yurtdışı seyahatlerde zorunlu veya şiddetle tavsiye edilir | Her seyahat için zorunludur; finanasal planlama olmazsa kaos yaşanır |
| Maliyet | Seyahatin toplam maliyetinin %5-10’u arasında değişir | Seyahatin tamamını kapsayan toplam finansal tutar |
| Riski Karşılama Biçimi | Sigorta şirketi tarafından karşılanır, poliçe kapsamına göre | Bütçe sahibi kendisi tarafından karşılanır, riske hazırlıklı olunur |
Hangi Durumda Hangisi Önceliklidir?
1. Yurtdışı Seyahatler
Seyahat sigortası, özellikle sağlık sisteminin pahalı olduğu Avrupa, Amerika, Kanada, Japonya gibi ülkelerde önceliklidir. Örneğin ABD’de acil hastane tedavisi maliyeti birkaç bin doları bulabilir. Seyahat bütçenizi oluştururken sigorta maliyetini ayırmak zorunludur. Seyahat bütçesi ise seyahatin toplam harcamasını planlamak için kesinlikle gereklidir.
2. Sağlık Durumu ve Risk Faktörleri
Kronik hastalıkları veya riskli aktiviteleri (dağcılık, scuba dalışı vb.) planlayanlar için sigorta önceliklidir. Yolculuk boyunca oluşabilecek tedavi masraflarının sigorta kapsamında olması, sağlanacak güvence sebebiyle bütçenin aşılmasını önler.
3. Kısa ve Ekonomik Yurtiçi Seyahatler
Kısa süreli ve düşük maliyetli yurtiçi gezilerde, seyahat bütçesine öncelik verilir. Sigortanın gerekliliği, planlanan seyahatin risklerine bağlıdır. Örneğin, doğa yürüyüşü yapılmıyorsa veya kalabalık şehirlerde birkaç günlük standart bir tatilse bundan feragat edilebilir.
4. Uzun Süreli veya Lüks Seyahatler
Uzun süreli dünya turu veya lüks seyahatlerde ise sigorta öncelikli olur. Büyük yatırımlar yapılan seyahatlerde risk sigorta kapsamında olurken, bütçe daha özenle yönetilmeli ve detaylı hazırlanmalıdır.
Seyahat Sigortası ve Bütçeleme İçin Pratik Öneriler
- Poliçenizi Erken Alın: Seyahat tarihinden önce en az 1 hafta önce poliçenizi yaptırarak fiyat avantajı ve kapsam kontrolü sağlayabilirsiniz.
- Teminatları İhtiyaçlarınıza Göre Seçin: Aktivitelerinize göre özel teminatlar ekletin, gereksiz teminatlar bütçeyi artırır.
- Bütçeye Yedek Bırakın: Planladığınız bütçenin %15-20 fazlasını acil durumlar için ayırın.
- Fiyat-Fayda Analizi Yapın: Ucuz sigorta bazen riskleri karşılamayabilir, kapsamı inceleyerek seçin.
- Harcamaları Dijital Takip Edin: Cep telefonu uygulamalarıyla bütçe harcamalarınızı anlık takip edin, sınırlara uyun.
Sıkça Sorulan Sorular
Seyahat sigortası mutlaka yapılmalı mıdır?
Yurtdışı seyahatlerinde sağlık, bagaj kaybı gibi risklere karşı maddi güvence sağladığı için sigorta yaptırmak şiddetle tavsiye edilir. Yurtiçi kısa ve risksiz seyahatlerde zorunlu değildir.
Seyahat bütçesi planlamak neden önemlidir?
Bütçe yolculuk boyunca finansal kargaşayı önler, harcamaların kontrolünü sağlar ve seyahatinizin keyifli geçmesine yardımcı olur.
Sigorta poliçesi ne kadar süre için yapılmalı?
Poliçeniz seyahat süresini tam olarak kapsamalıdır. Uzun seyahatlerde birkaç gün öncesi ve sonrası için ekstra süre eklemek faydalı olabilir.
Seyahat sigortası kapsamı nelere dikkat edilmeli?
Sağlık teminatları, bagaj kaybı, seyahat iptali, zorunlu acil dönüş gibi kalemlerin poliçede bulunmasına dikkat edilmelidir.
Seyahat Sigortası Sorunları: Nedenleri ve ÇözüSonraki ›
Seyahat Sigortasında En Çok Merak Edilen 8 Kri
İlgili Yazılar
Seyahat Sigortası ve Mevsim Seçimi Arasındaki Farklar
Seyahat sigortası ve mevsim seçimi, seyahat planlamanızın önemli iki аспardır. Seyahat sigortası, seyahat ederken karşıl
Doğa Yürüyüşü ve Seyahat Sigortası: Güvenli Bir Seyahat İçin İpuçları
Doğa yürüyüşü, birçok kişinin severek yaptığı bir aktivite olup, aynı zamanda riskli bir faaliyet olarak da kabul edileb